連載|経済・ビジネス
Vol. 4
「チューリップ・バブル」より深刻な「1720年の同時バブル」にオランダが揺るがなかったのはなぜか
2026年10月30日

0
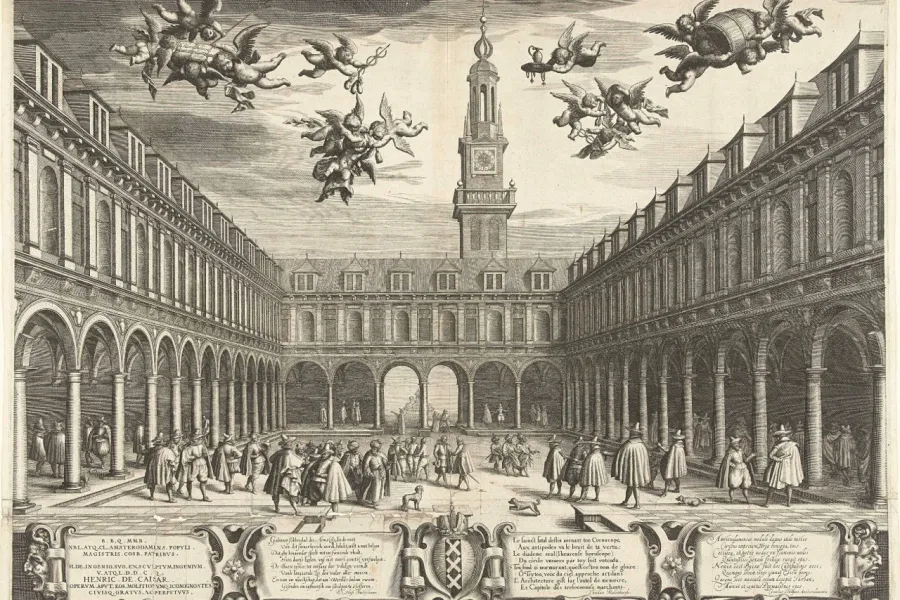
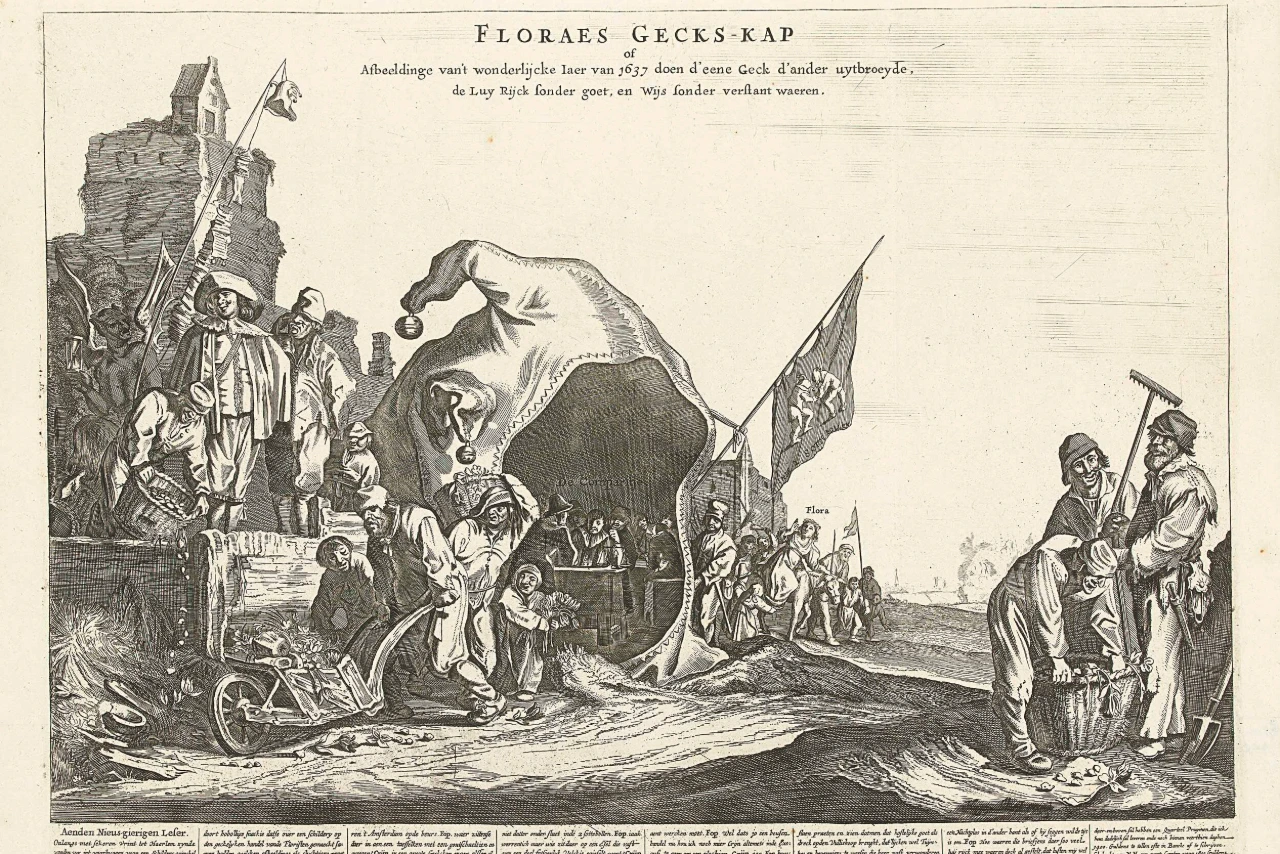 1637年のチューリップ・バブルを風刺した版画「Floraes Gecks-kap」(1720年再版) (C)IMAGO/piemags via Reuters Connect
オランダの投機といえば、1630年代の「チューリップ・バブル」を思い浮かべる向きもあるだろうが、その通説には虚実が混ざっている。それよりも国際金融の歴史を考える上で重要なのが、1720年、英仏から波及する形で広がった「風取引」である。一人の危機管理者の力量に左右されない「制度」が既に存在していたオランダでは、バブル崩壊の影響は軽微に抑えられたのだ。
※本稿は、BNPパリバ証券がクライアント向けに発行するレポートを基に再構成したものです。
オランダは英仏のような「危ない橋」を渡る必要がなかった
フランスにはジョン・ローがいた。英国にはロバート・ハーレーとジョン・ブラントがいて、バブル崩壊後には、ロバート・ウォルポールが登場した。ところが、オランダには、1720年バブルの物語を代表する金融家も政治家も見当たらない。
それは、オランダの「風取引」が小さな事件だったからではない。投機はロッテルダムをはじめ、多くの都市へ広がり、新しく設立された会社の株式や、将来の払い込みや受け渡しを約束する権利書が売買された。バブル崩壊後、投機に参加した人々は大きな損失を被り、契約を巡る争いも起こった。オランダには物語がなかったのではない。一人の人物を主人公にする必要がなかったのである。
ニュースレターを購読する
新潮QUEは、「問う力」を養っていくためのサブスクリプションサービスです。
無料登録する
閲覧中の記事を印刷できます。
※ 印刷機能は有料会員限定機能です。
ご利用には有料会員登録が必要です。