

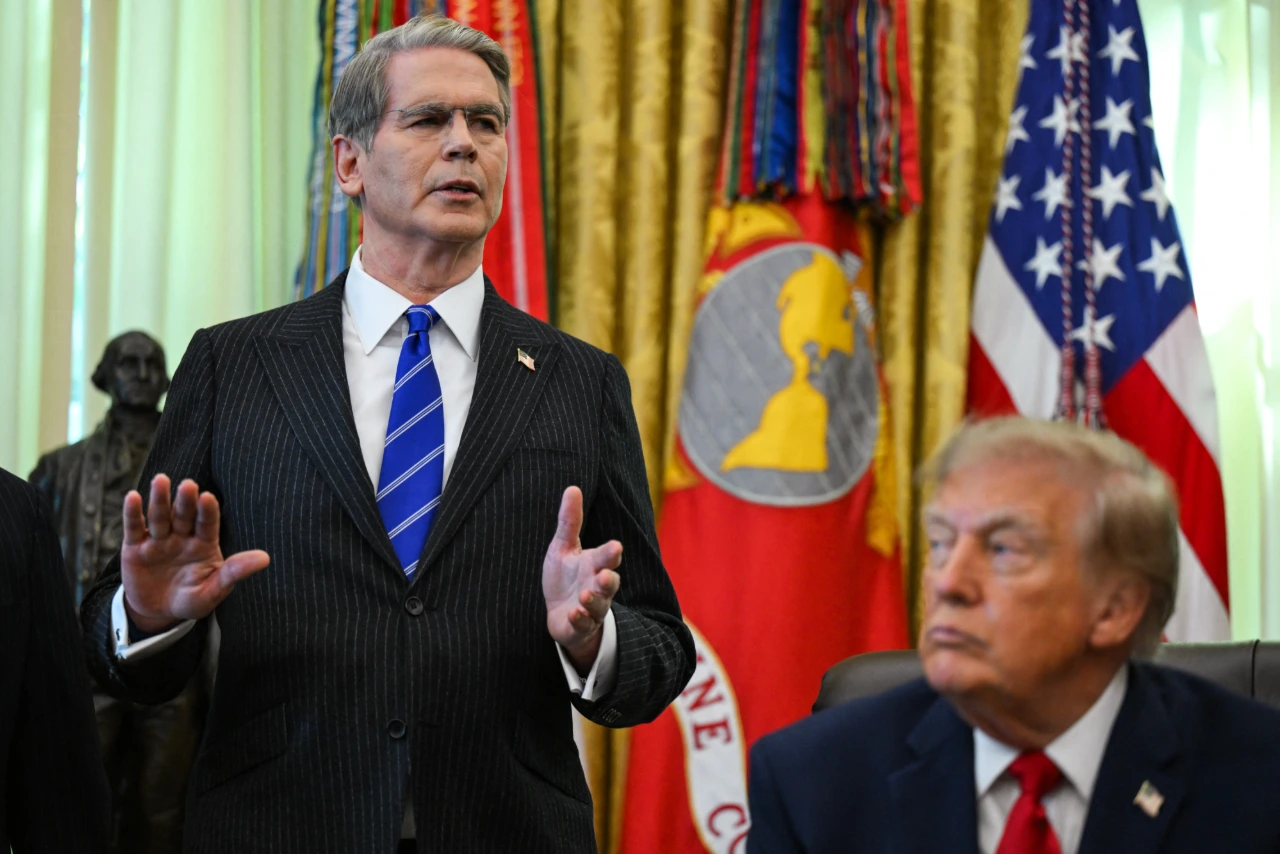
中間選挙を控え、ドナルド・トランプ大統領がほぼ毎日電話する相手は、スコット・ベッセント財務長官だ。ウォール・ストリート・ジャーナル(WSJ)紙は10月6日の記事で、「スコットは失敗できない」との政権高官の言葉を紹介した。トランプ政権の経済政策が、すべてベッセント氏の両肩に掛かっている実態を物語る。とりわけ、上昇を続ける米国債利回りと物価高は、11月3日の中間選挙の行方を左右しかねない。重圧が増す裏で、財務省では上院の承認を経た幹部が相次いで去り、ウォール街の懐疑も強まっている。7月31日の日米協調介入も、この政治的な文脈から切り離しては語れない。
協調介入に踏み切った理由についてベッセント氏は、エリザベス・ウォーレン上院議員宛ての書簡の中で、円相場の混乱は米国の資金調達コストを押し上げかねないと説明している。また、8月4日のCNBCのインタビューでは日本を「あらゆる手段を講じて(whatever it takes)」支えると明言。欧州債務危機の際に、当時のマリオ・ドラギ欧州中央銀行(ECB)総裁が口にした言葉である。日本政府が為替介入に必要なドル資金を調達するための手段としては、FRBの外国・国際通貨当局向けレポファシリティ(FIMAレポ)を挙げ、FRBがこの枠組みの規模の拡大を検討するのは妥当だとも語った。
浪費されるベッセント氏の「信認」、「大人の役割」は難しい?
ただ、米連邦公開市場委員会(FOMC)の9月会合の議事要旨によれば、先の協調介入にあたって米国側は財務省の為替安定基金(ESF)のみを使っている。介入原資はドルではなく、ESFが保有するユーロだった。米連邦準備制度理事会(FRB)のシステム公開市場勘定(SOMA)は関与していない。1998年の円買い、2000年のユーロ買い、2011年の円売りは、いずれもESFとSOMAで折半しており、今回は異例と言える。
「あらゆる手段を講じて」と言いつつも、介入規模も限定的なものだった。SOMAを使わなかった理由は明らかでない。ただ、SOMAとESFの外貨準備は両者の間で比例配分されるが、ニューヨーク連銀の四半期報告によれば6月末のユーロ建て資産はSOMAとESFがほぼ同額ずつ保有し、合計262億ドルとなっていた。つまりESFが単独で保有するユーロは約130億ドルにとどまる。しかも実際に投入されたのはそのごく一部だ。ESFの8月の財務諸表によると、7月31日に実行し8月5日に決済した取引で、ユーロ建て資産が5億ドル減り、円建て資産が同額増えている。これに対して、日本が7月30日から8月26日までに投じた介入資金は15兆3993億円に上った。米国の介入が5億ドルということは、日本が行った介入額の0.5%程度にすぎない。