連載|Foresight

Vol. 76

トランプ大統領の発言とアクション(9月25日~10月2日):ウォーシュFRBは「1999年型利上げ」に進むのか

2026年10月3日


<span>トランプ大統領の発言とアクション(9月25日~10月2日):ウォーシュFRBは「1999年型利上げ」に進むのか</span>
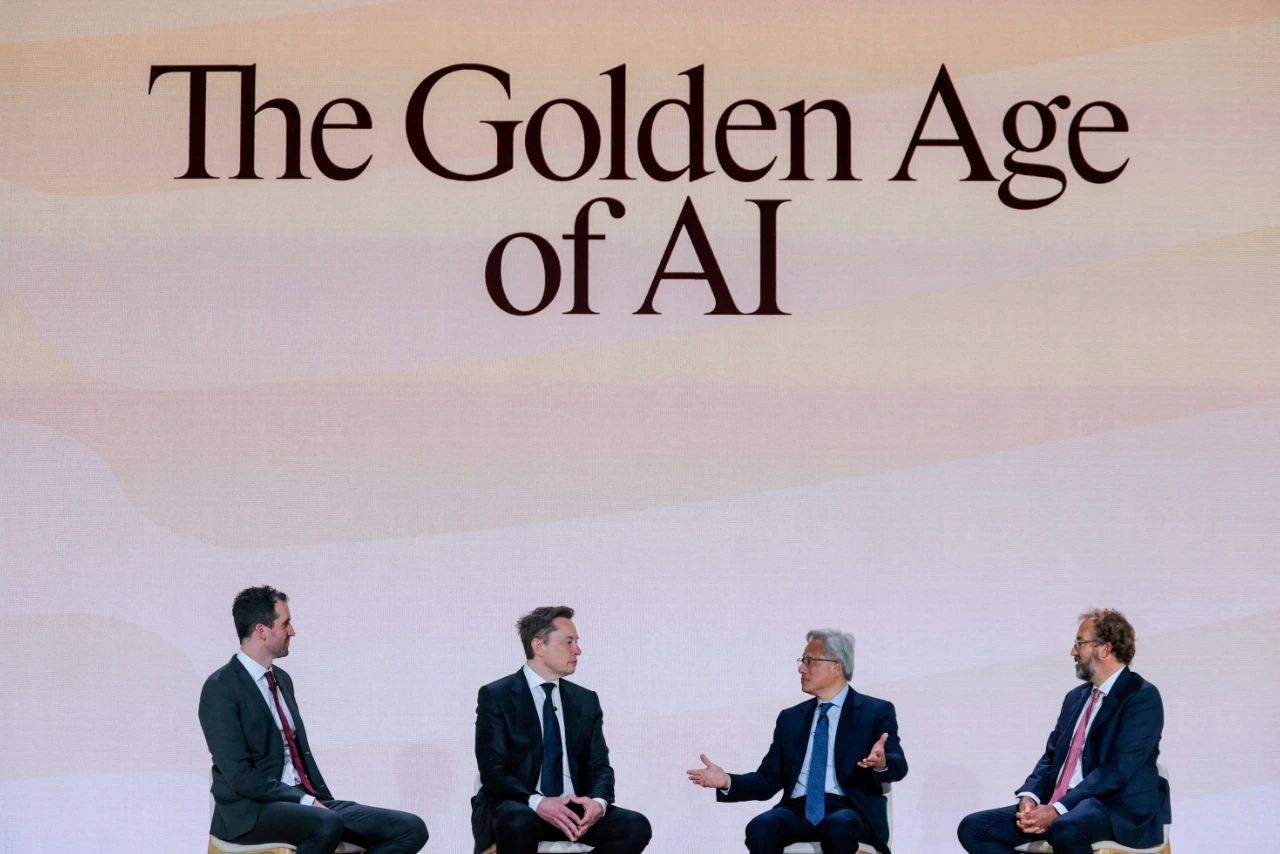
AIを活用した新たな米政府のポータルサイト「America.gov」の立ち上げイベント。左から、トム・ブラウン氏(アンソロピック共同創業者兼最高コンピュート責任者)、イーロン・マスク氏(テスラとスペースXのCEO、Xオーナー)、ジェンスン・フアン氏(エヌビディアCEO)、ギャビン・ベーカー氏(アトレイデス・マネジメントのマネージングパートナー兼CIO)=2026年9月26日、アメリカ・ワシントンDC](C)REUTERS/Kylie Cooper

米長期金利が上昇するなかでFRBが利上げに向かう現局面は、ITバブル末期の1999~2000年と3つの共通点が挙げられる。利上げを説明する論理、生産性への楽観、そして財務省による国債買い戻しだ。四半世紀前のFRBは利上げを重ねたが、ウォーシュ議長は成長の柱のAI投資に長期金利上昇が与える影響を見極める必要があるだろう。トランプ大統領の「円安への懸念」に日米当局者の発言が相次いだ。G7の石油備蓄放出の効果はどうなるか。――トランプ大統領と政権キーパーソンから飛び出した発言を、ストリート・インサイツ代表取締役・安田佐和子氏がマーケットへの影響を中心に詳細解説。

ITバブル期との「共通点3つ」

 米長期金利が下がらない。米10年債利回りは10月1日、一時5.362%と2002年以来の高水準に達した。米30年債利回りも一時5.68%と、2002年以来のレベルに到達。9月29日にはニューヨーク連銀のジョン・ウィリアムズ総裁が、9月の利上げを踏まえれば次の一手を急ぐ必要はないと述べ、30日発表の米8月PCE価格指数も市場予想を下回った。FF先物市場では10月の据え置き予想が6割強へ逆転し、政策金利の先高観は後退している。それでも、長期金利は上昇途上にある。

 金利上昇の背景は、①イラン戦争に伴う原油高とインフレ再燃、②米連邦準備制度理事会(FRB)を始めとする主要中銀の利上げ、③財政赤字の拡大に伴う国債増発、④AI関連の起債増による投資家需要の奪い合い、⑤堅調な景気――などが考えられる。ホルムズ海峡の封鎖が長引き、WTI原油先物は9月15日に107.02ドルまで上昇。インフレ再燃を受け、FRBは翌16日の米連邦公開市場委員会(FOMC)で、2023年7月以来の利上げに踏み切った。

 この局面には、ITバブル末期の1999~2000年【チャート1】との共通点が3つある。利上げを説明する論理、生産性への楽観、そして米国債の買い戻しだ。1つ目について、ケビン・ウォーシュFRB議長は9月の会見で、今回の利上げを「緩和の一部を取り除いた」と説明した。アラン・グリーンスパンFRB議長(当時)も1999年6月の声明で、危機対応の利下げにつき「調整の全幅を維持する必要はもはやない」と述べ、利上げに転じている。2つ目は、生産性革命を信じた「ニューエコノミー」論と、ウォーシュ氏が唱える「長期成長」の重なりだ。
おすすめの記事

すべて見る
戻るボタン 次へボタン

注目の特集

すべて見る
戻るボタン 次へボタン

おすすめの電子書籍

すべて見る
戻るボタン 次へボタン

おすすめの動画

すべて見る
戻るボタン 次へボタン

ニュースレターを購読する

新潮QUEは、「問う力」を養っていくためのサブスクリプションサービスです。

無料登録する